Cómo es el resultado de una comprobación antes de comprar
Ejemplo de comprobación integral: titularidad y cargas inscritas, superficie y características, historial de precios y publicaciones. El informe reúne fuentes, análisis con IA, una puntuación de riesgo explicada y pasos concretos antes de las arras.
01Sepa qué aclarar antes de comprar
Quién anunció el inmueble y a qué precio; cambios en las publicaciones; diferencias de superficie y titularidad; cargas inscritas. Cada hallazgo relevante incluye fuente, fecha y una pregunta al vendedor.
Ver informe de demostración
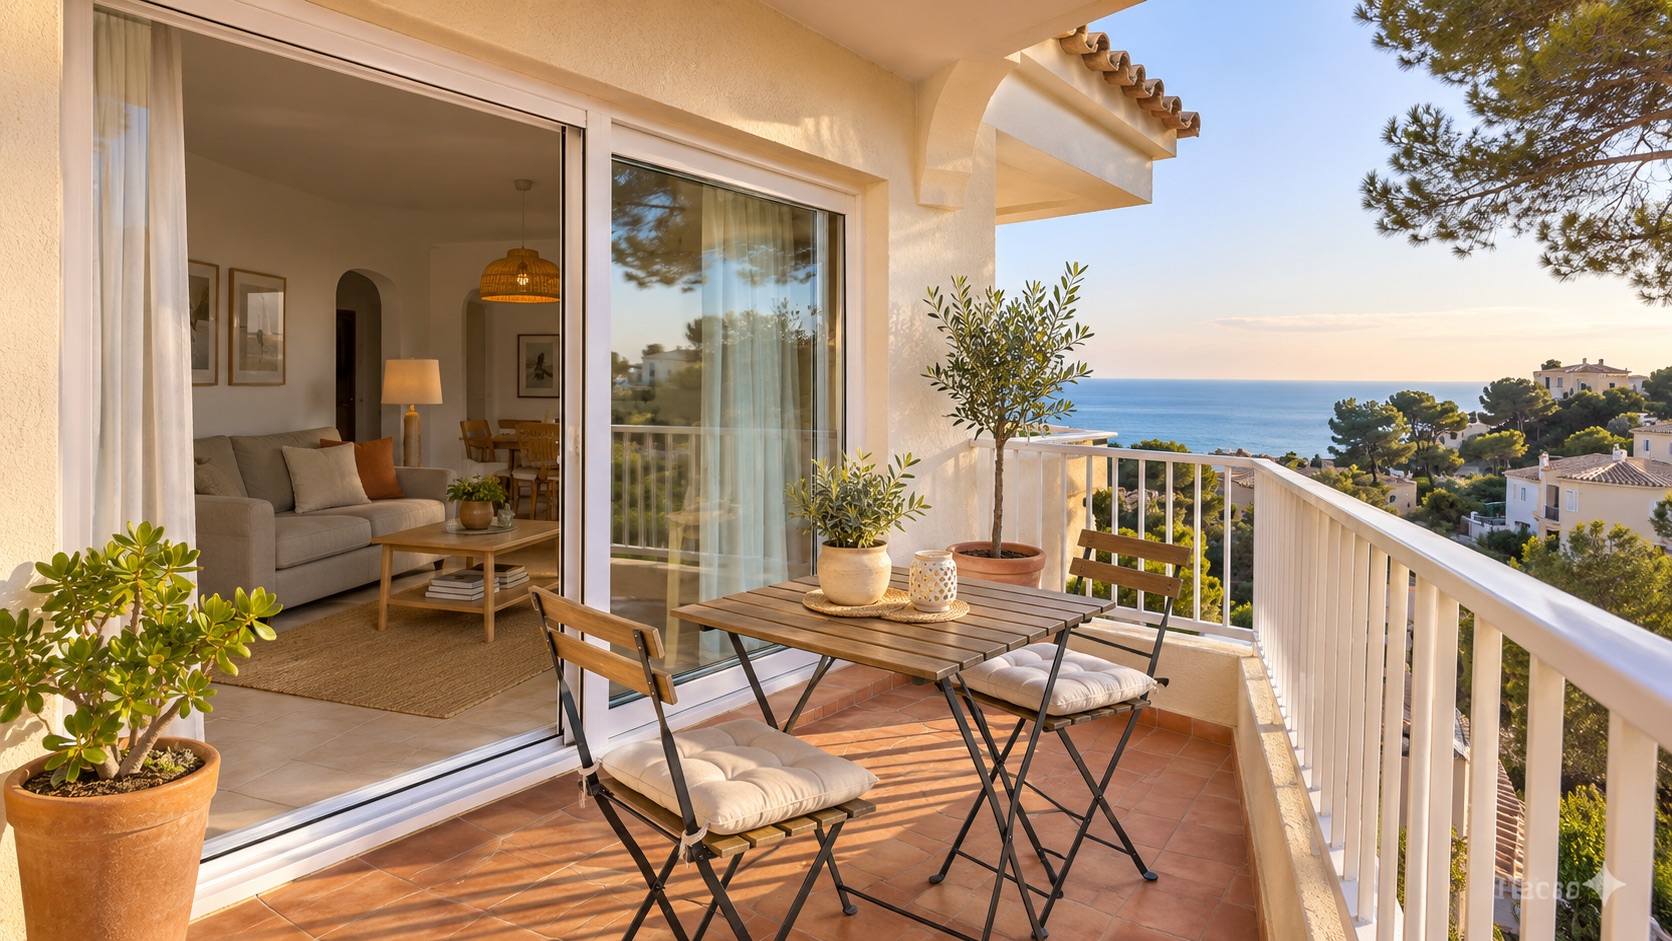
Calle del Faro de Papel, 17 · 2B · Puerto Brisa Demo, Costa Blanca
Un piso con terraza junto al mar
Dos dormitorios, salón con salida a la terraza y segunda planta. Los anuncios indican 95 m²; los datos comparables del Registro y Catastro, 84 m². Confirma el estado y las vistas al mar durante la visita.
Aclarar antes de las arras
Evaluación global del riesgo de la operación basada en los datos comprobados. Cuanto menor es la puntuación, menores son los riesgos identificados. A continuación se muestran los fundamentos y los siguientes pasos; los datos pendientes aparecen por separado.*
Descargar informe de demostración · PDF01 / AI
Resumen de IA: lo esencial antes de decidir
35/100 es la evaluación global del riesgo de la operación según los datos comprobados. Cuanto menor es la puntuación, menores son los riesgos identificados. Corresponde al nivel «aclarar antes de las arras»: 10 puntos por la hipoteca inscrita, 20 por la diferencia de superficie y 5 por los distintos precios activos. El inmueble se ha vinculado entre fuentes y el nombre del vendedor coincide con el titular inscrito.
El menor precio activo es 215.000 €; el segundo portal muestra 235.000 €. En los 217 días desde la primera observación constan dos rebajas: de 245.000 € a 235.000 € y después a 215.000 €, además de una retirada y republicación. Pide confirmación del precio vigente y una explicación de los cambios para preparar la oferta.
Nuestra recomendación es obtener los documentos bancarios y acordar la cancelación de la hipoteca antes de las arras, además de pedir el plano y el fundamento de los 95 m² anunciados frente a los 84 m² del Registro y Catastro. Si persiste la diferencia, encarga una medición profesional. Si prefieres que gestionemos las aclaraciones, «Compra llave en mano — fase 1: revisión completa del inmueble» cuesta 299 €: revisamos los documentos del vendedor y los datos de deudas y preparamos un plan de compra.
La comparación de las fuentes disponibles está terminada. Los siguientes pasos son visitar el piso y obtener documentos sobre deudas con la comunidad y derramas aprobadas: estos datos siguen pendientes. Negocia el precio junto con las soluciones a estas cuestiones y deja los acuerdos por escrito antes de las arras.
02 / 35:100
Por qué son 35 de 100
0–19: riesgo identificado bajo; si lo prefieres, «Acompañamiento de la compra» por 149 € te guía paso a paso. 20–39: requiere aclaraciones; puedes encargárnoslas mediante la revisión completa del inmueble, fase 1, por 299 €. 40–69: riesgo elevado; 70–100: riesgo alto; recomendamos un abogado antes de las arras. Si prefieres empezar con nosotros, la revisión completa por 299 € ayuda a revisar los documentos y preparar un plan de siguientes pasos. Las lagunas en datos clave requieren más comprobaciones; un impedimento crítico para la compra determina el siguiente paso con independencia de la puntuación total.
Sigue constando una hipoteca
Fuente: Nota simple · 03.11.2026
El extracto contiene una inscripción hipotecaria. Solicita el saldo actual y los documentos del procedimiento de cancelación acordado: siguen pendientes.
Siguiente paso. Solicitar documentación bancaria y el plan para resolver la carga en la compraventa.
Dos anuncios añaden 11 m²
Fuente: Registro + Catastro + 2 anuncios · 03–04.11.2026
Registro y Catastro: 84 m²; ambos portales: 95 m². El ejemplo compara la misma superficie construida. La diferencia del 13,1% respecto a 84 m² no tiene explicación documental.
Siguiente paso. Pedir plano y documento que justifique los 95 m²; medición profesional si hace falta.
Un inmueble con dos precios activos
Fuente: Inmuebles Oh-Ho + Casas junto al Mar y Cerca · 04.11.2026
215.000 € y 235.000 €: 20.000 € de diferencia, un 9,3% sobre el menor precio.
Siguiente paso. Confirmar precio vigente, contenido de la oferta y autorización de ambas agencias.
03 / €
Historial de precios y publicaciones
245.000 € → 235.000 € → 215.000 €. Dos bajadas; las ya anunciadas no vuelven a contarse como ahorro.
Inmuebles Oh-Ho
Costa Blanca Súper Estate Demo
215 000 €Activo · 04.11.2026Casas junto al Mar y Cerca
Mar en Zapatillas Demo
235 000 €Activo · 04.11.202604 / 75:100
Potencial para hablar del precio*
Orientación calculada para negociar una rebaja sobre el menor precio activo de 215.000 €.*
Introduce otro precio para calcular el importe en este escenario. Los factores y el intervalo del 3–6% permanecen fijos.
Cómo se obtiene el índice 75/100
- 217 días desde la primera observación · 30 puntos
- Dos bajadas distintas · 20 puntos
- Diferencia de precios activos del 9,3% · 15 puntos
- Diferencia de superficie sin explicar · 10 puntos
Fórmula del escenario: 75 × 0,04–0,08% = 3–6%. Sobre 215.000 €, equivale a 6.450–12.900 €.
05 / ✓
Qué pedir al vendedor
Documentación bancaria de la hipoteca
Saldo pendiente actual; si está pagada, justificante de pago. Aclarar por separado documentos y procedimiento de cancelación registral: pagar el préstamo y cancelar la inscripción no son lo mismo.
Documento de superficie y plano
Origen de los 95 m² anunciados, definición y plano. Comparar con 84 m² sin mezclar superficie útil, construida y terraza.
Oferta escrita y representación
Precio vigente, elementos incluidos y autorización de la agencia. Si firma un representante, documentación que acredite sus facultades.
Documentos de la comunidad
Estado de deudas y derramas aprobadas. No constan en este ejemplo; se solicitan aparte del extracto registral.
Borrador de arras
Acordar con el vendedor cómo recoger en el contrato la superficie, la cancelación de la hipoteca y la entrega de los documentos pendientes antes de asumir compromisos.
06 / ?
Preguntas concretas al vendedor
- ¿Confirma 215.000 €? ¿Qué incluye y por qué otra agencia anuncia 235.000 €?
- ¿Ambas agencias están autorizadas? ¿Quién firmará y recibirá el pago?
- ¿Qué documento respalda los 95 m² y qué partes del piso o terraza incluye?
- ¿Cuál es el saldo hipotecario, quién gestionará la cancelación y cómo se acreditará?
- ¿Por qué se retiró y volvió a publicar el anuncio? ¿Hubo cambios o reformas?
- ¿Hay deudas con la comunidad o derramas aprobadas? ¿Puede aportar los documentos?
- ¿Cómo recogerán las arras la superficie, hipoteca y documentación pendiente?
Qué aclarar antes de las arras
Organiza una visita y, si hace falta, una medición profesional. Encarga a un especialista la comprobación del estado físico y solicita licencias y documentos de la comunidad. Estas comprobaciones siguen pendientes en el ejemplo. La comprobación de una casa incluye además los riesgos de la parcela.
Método y fuentes
Versión 3: vendedor/titular distinto 40; solo hipoteca 10, otras cargas 30; discrepancias de características 20; diferencia de precios activos desde el 5%, 5 puntos; parcela 20/40 según la mayor gravedad. Cada grupo cuenta una vez, máximo 100. Fuentes y fechas junto a los resultados.
BOE · Ley 49/1960 · art. 9 · Banco de España · Cancelación registral
RightNOW · RN-2604 · 04.11.202602Qué incluye la comprobación y cuáles son sus límites
La comprobación incluye recopilación y comparación de información disponible, análisis con IA, puntuación y preguntas para la compra. Para confirmar el estado físico, recomendamos una visita con un especialista; para licencias y condiciones de compra, una revisión profesional aparte. Solicita documentos sobre deudas con la comunidad y otras obligaciones del vendedor. El asesoramiento jurídico puede acordarse como siguiente etapa.
03Cuando faltan datos
Este ejemplo separado muestra una comprobación en curso: el siguiente paso es obtener la nota simple y aclarar titularidad y cargas inscritas. Más abajo se conservan los estados detallados y el ejemplo didáctico original.
Cómo funcionan las fuentes y los estados del informe
Identificación: de qué vivienda hablamos
Antes de comprobar nada, el informe tiene que saber de qué inmueble se trata. La dirección de un anuncio puede encajar con varias viviendas del mismo edificio, y una referencia catastral que da el vendedor es solo una afirmación del vendedor. Por eso el informe empieza con un estado de identificación, y solo uno de estos cinco a la vez:
- No encontrado (
not_found): ninguna vivienda coincide; hacen falta más datos para seguir. - Varios candidatos (
multiple_candidates): varias viviendas encajan; se muestran los candidatos y tú eliges uno. Elegir no es comprobar. - Coincidencia presunta (
presumed_match): hay un único candidato o lo elegiste tú. Los datos se muestran marcados como «presuntos». - Vínculo confirmado (
confirmed_link): una fuente oficial e independiente relaciona esta vivienda con su finca registral. Lo que diga el vendedor, aunque lo repita, no basta para llegar aquí. - Conflicto (
conflict): las fuentes oficiales apuntan a otra vivienda o a otra finca registral distinta de la anunciada.
Ejemplo · inmueble ficticio. Dirección del anuncio: Calle del Ejemplo 0, 3.º B, 00000 Villaejemplo (municipio ficticio). Candidatos encontrados: 1. Estado: coincidencia presunta, por candidato único. El vendedor indicó una finca registral (finca n.º 0000, ficticia), pero ninguna fuente oficial lo ha confirmado, así que el estado no sube a «vínculo confirmado».
Estados de cada dato: verificado, del vendedor o sin datos
Cada dato del informe lleva uno de estos cinco estados, además de su procedencia (qué fuente lo dio y cuándo se consultó):
- Verificado por la fuente (
verified_by_source): lo da una fuente consultada, con su fecha. - Lo afirma el vendedor (
seller_stated): sale del vendedor o de su anuncio y nadie lo ha contrastado. - Fuente no disponible (
source_unavailable): la fuente no respondió o no se pudo consultar. - Sin datos (
no_data): la comprobación no dio resultado, no se hizo o no está conectada. - En conflicto (
conflict): dos fuentes dan valores distintos para el mismo dato.
Datos del Catastro (fuente: Dirección General del Catastro)
Los datos del Catastro se atribuyen a la Dirección General del Catastro (DGC), con la fecha de consulta. El informe los ordena junto a otras fuentes; no es un documento del Catastro ni una certificación.
Ejemplo · inmueble ficticio. Fuente: Dirección General del Catastro. Fecha de consulta: 00.00.0000 (ficticia). Estado de cada línea: verificado por la fuente (verified_by_source), con la marca «presunto», porque la identificación aún no está confirmada.
- Referencia catastral: EJEMPLO0000000000001 (inventada; no corresponde a ninguna referencia real).
- Clase de inmueble: urbano.
- Uso principal: residencial.
- Superficie construida: 84 m².
- Año de construcción: 1978.
- Titular y valor catastral: no se muestran; son datos protegidos.
Por qué no aparecen el titular ni el valor catastral: la ley del Catastro considera datos protegidos el nombre, los apellidos o la razón social, el código de identificación y el domicilio de los titulares, así como el valor catastral (art. 51 del texto refundido de la Ley del Catastro Inmobiliario). Los datos no protegidos están al alcance de cualquiera (art. 52.1). Los protegidos, solo con el consentimiento expreso, específico y por escrito del afectado, cuando una ley excluya ese consentimiento o en los supuestos tasados de interés legítimo y directo del art. 53.1 —por ejemplo, notarios y registradores para identificar la finca de la operación que autorizan o inscriben—; además pueden acceder las administraciones, los jueces y los demás órganos del art. 53.2. Por eso el informe no los muestra.
Anuncios e historial del precio pedido
El informe reúne los anuncios en los que aparece la misma vivienda y el precio pedido en cada fecha en que se observó. De las fotos solo guarda una huella numérica para reconocer la misma imagen en otro anuncio; no guarda las fotos ni sus enlaces.
Ejemplo · inmueble ficticio. Procedencia: proveedor de datos de anuncios (no se nombra en el ejemplo). Portales y fechas ficticios.
- Anuncio A, enero de 2026: 250 000 € pedidos.
- Anuncio A, abril de 2026: 238 000 € pedidos.
- Anuncio B, en otro portal y con la misma huella de foto, mayo de 2026: 235 000 € pedidos.
Lo que dice esta parte: la misma vivienda se anuncia en dos sitios y el precio pedido bajó dos veces. Lo que no dice: el precio final, el valor de la vivienda ni si el anuncio es correcto. Un precio pedido no es una tasación.
Quién vende: solo el tipo, nunca el nombre
El bloque del vendedor indica únicamente el tipo —agencia, particular o «posible agencia» cuando las fuentes no coinciden— y de dónde sale ese dato. No incluye nombres ni teléfonos.
Ejemplo · inmueble ficticio. El anuncio A dice «particular»; el anuncio B lo publica una agencia. Resultado: posible agencia (suspected_agency).
Discrepancias: cuando dos fuentes no dicen lo mismo
Si dos fuentes dan valores distintos para el mismo dato, el informe no elige uno: marca el dato como en conflicto (conflict) y enseña los dos valores con su procedencia. Las superficies se comparan solo si son del mismo tipo: la superficie construida no es la útil, y la del Registro puede ser otra medida.
Ejemplo · inmueble ficticio. Superficie construida: el Catastro da 84 m²; el anuncio A dice 95 m² construidos, y eso lo afirma el vendedor (seller_stated). Estado del dato: en conflicto. Qué hacer con ello: pedir por escrito de dónde sale la cifra del anuncio antes de firmar un contrato de arras.
Registro de la Propiedad y nota simple
Quién es el titular inscrito y qué cargas pesan sobre la vivienda no está en el Catastro: está en el Registro de la Propiedad, y la forma habitual de consultarlo es la nota simple. Por ley, la nota simple tiene valor puramente informativo y no da fe del contenido de los asientos (art. 222.5 de la Ley Hipotecaria). El mismo artículo dice que debe recoger, al menos, la identificación de la finca, la identidad del titular o titulares de derechos inscritos y la extensión, naturaleza y limitaciones de esos derechos.
Cómo leer una nota simple campo por campo lo explicamos en una guía aparte: cómo leer una nota simple antes de comprar.
Ejemplo · inmueble ficticio. Nota simple: sin datos (no_data); en este ejemplo no se pidió. Mientras falte, el informe no dice nada sobre titular ni cargas, y lo deja escrito en lugar de callarlo.
Gastos de la compra: una estimación, no una liquidación
El informe puede añadir una estimación informativa de impuestos y gastos de la compra, con la versión de tipos con la que se calculó. No sustituye a la liquidación del impuesto ni a la factura de la notaría o del registro. Esa estimación ya la puedes hacer con la calculadora de la guía cuánto cuesta comprar una vivienda en España.
Ejemplo · inmueble ficticio. En este ejemplo la estimación se deja fuera: depende de la comunidad autónoma, de si la vivienda es nueva o usada y de la situación de quien compra.
Cobertura: qué se comprobó y qué no
Al final, el informe enumera todas las comprobaciones previstas y el resultado de cada una. Una comprobación sin datos aparece igualmente, como «sin datos» (no_data) o «fuente no disponible» (source_unavailable): una lista vacía nunca se lee como «todo en orden».
Ejemplo · inmueble ficticio.
- Anuncios: resuelto.
- Datos del Catastro: resuelto.
- Historial del precio pedido: resuelto.
- Anuncios duplicados: resuelto (un anuncio más).
- Valoración: sin datos; no conectada en el ejemplo.
- Señal de ocupación: fuente no disponible en la fecha de consulta.
- Registro (nota simple): sin datos; no se pidió.
Estado general del ejemplo: incompleto, porque faltan comprobaciones. Para leerse como «sin observaciones», un informe necesita datos en todas las comprobaciones, ningún conflicto, ningún dato que solo afirme el vendedor y un vínculo confirmado con la finca registral. Con todas las comprobaciones resueltas pero con algo de eso pendiente, el estado es «requiere atención».
Lo que este informe no es
- No es un dictamen jurídico sobre la compra ni sustituye a un abogado o al notario.
- No comprueba la titularidad ni las cargas: eso sale del Registro, no del Catastro ni de los anuncios.
- No es una tasación: el precio pedido en un anuncio no dice cuánto vale la vivienda.
- No es un documento del Catastro ni del Registro: ordena lo que dicen sus fuentes, con la fecha en que se consultaron.
Fuentes legales de esta página
- Ley Hipotecaria (Decreto de 8 de febrero de 1946), art. 222: la nota simple tiene valor puramente informativo (apartado 5).
- Real Decreto Legislativo 1/2004, texto refundido de la Ley del Catastro Inmobiliario, arts. 51 a 53: datos protegidos y quién puede acceder a ellos.
Cuando faltan datos
¿Por qué el informe no dice quién es el propietario? En el Catastro, el titular es un dato protegido (art. 51 del texto refundido de la Ley del Catastro Inmobiliario). El titular inscrito figura en la nota simple del Registro de la Propiedad (art. 222.5 de la Ley Hipotecaria), que en este ejemplo no se pidió.
¿La referencia catastral que da el vendedor confirma la vivienda? No. Si la da el vendedor, es una afirmación del vendedor: el informe la trata así y no la usa para confirmar el vínculo con la finca registral.
¿Por qué el ejemplo sale «incompleto» y no «todo bien»? Porque faltan comprobaciones (la nota simple, la valoración y la señal de ocupación). Un informe con huecos nunca se presenta como limpio.
FAQPreguntas frecuentes
¿Puedo pedir una comprobación?
Sí. Pulsa «Comprobar mi inmueble»: en la aplicación identificarás el inmueble, elegirás una opción y verás el precio total antes de pagar.
¿Una comprobación terminada significa que debo comprar?
No. En este ejemplo se ha obtenido la nota simple y contrastado los datos, pero la inscripción de hipoteca y la diferencia de superficie requieren preguntas al vendedor. El informe no determina por sí solo que debas comprar.
¿De dónde salen los datos del titular?
De la nota simple del Registro de la Propiedad. El titular catastral es un dato protegido y no se muestra en el informe. Este ejemplo ilustrativo no contiene nombres de personas reales.
¿Qué portales cubre el historial del inmueble?
Utilizamos fuentes oficiales y datos agregados de más de 30.000 portales inmobiliarios y webs de agencias de varios países. Es la cobertura general de los datos de mercado, no el número de anuncios de su inmueble. El informe muestra los anuncios, portales, agencias, fechas y precios realmente encontrados. El historial puede ser incompleto; no encontrar un anuncio no demuestra que no hubiera ventas anteriores.
¿De dónde salen los datos y está incluida la nota simple?
El historial y los anuncios proceden de datos inmobiliarios agregados; las características, de Catastro; y la titularidad y las cargas inscritas, de la nota simple del Registro de la Propiedad. Pedir la nota está incluido. La revisión compara y analiza estas fuentes y prepara preguntas para la compra; la nota es una parte de la comprobación.
¿Qué significa la puntuación de riesgo?
Versión 3: vendedor/titular distinto 40; solo hipoteca 10, otras cargas 30; discrepancias de características 20; diferencia de precios activos desde el 5%, 5 puntos; parcela 20/40 según la mayor gravedad. Cada grupo cuenta una vez, máximo 100. Fuentes y fechas junto a los resultados. 0–19: riesgo identificado bajo; si lo prefieres, «Acompañamiento de la compra» por 149 € te guía paso a paso. 20–39: requiere aclaraciones; puedes encargárnoslas mediante la revisión completa del inmueble, fase 1, por 299 €. 40–69: riesgo elevado; 70–100: riesgo alto; recomendamos un abogado antes de las arras. Si prefieres empezar con nosotros, la revisión completa por 299 € ayuda a revisar los documentos y preparar un plan de siguientes pasos. Las lagunas en datos clave requieren más comprobaciones; un impedimento crítico para la compra determina el siguiente paso con independencia de la puntuación total.
Revisado por el equipo de RightNOW · Historial de cambios
- Corrección: se ha corregido una inexactitud detectada en una revisión interna de calidad. Versiones: ES
- Informe demo desplegable con foto, riesgo explicado, resumen IA, documentos y preguntas, escenario condicional de negociación y PDF. Tarjetas de comprobación clicables. Conclusiones y recomendaciones directas; notas metodológicas reunidas bajo un asterisco al final. Niveles de riesgo global y apoyo según el resultado: acompañamiento por 149 € o revisión completa de la primera fase por 299 €. Versiones: ES
- Añadidos historial de anuncios y precios, portales y agencias, análisis con IA e índice de riesgo explicado. Ejemplo actualizado; basta un enlace o referencia catastral para empezar. Versiones: ES
- Base legal, plazos e importes reverificados con fuentes oficiales. Versiones: ES
- Texto de la página reescrito: nueva estructura y redacción; lo que incluye el servicio y su precio no cambian. Versiones: ES
- El botón principal ahora abre la aplicación desde el punto de partida propio de esta guía, así que tu caso empieza con el contexto de esta guía. Versiones: ES
- Base legal, plazos e importes reverificados con fuentes oficiales. Versiones: ES
- Página publicada. Versiones: ES
Esta guía es información general sobre derecho español, no un dictamen jurídico sobre tu caso. Las normas cambian y el resultado depende de tus hechos y documentos: comprueba tu situación antes de actuar.
Ejemplo con un inmueble ficticio. Información general: no es asesoramiento jurídico ni la comprobación de una vivienda real.
¿Necesitas protección diaria, no solo una revisión puntual?
Incluye: revisión de documentos españoles, cartas, requerimientos y contratos antes de firmar, Planes de Acción, consulta y envío de tus reclamaciones por burofax.